Ketika Penerbit Kembali Menghimpun Dana: Pelajaran dari Amerika untuk Urun Dana Indonesia
Hubungan dengan investor tidak selesai saat penawaran ditutup. Investor yang Anda dapat hari ini kemungkinan besar adalah investor putaran berikutnya.
Di Amerika Serikat, urun dana ekuitas (Regulation Crowdfunding atau Reg CF) sudah berjalan sepuluh tahun. Salah satu polanya kini terlihat jelas: sebagian kecil perusahaan terus kembali menghimpun dana dari investor ritel.
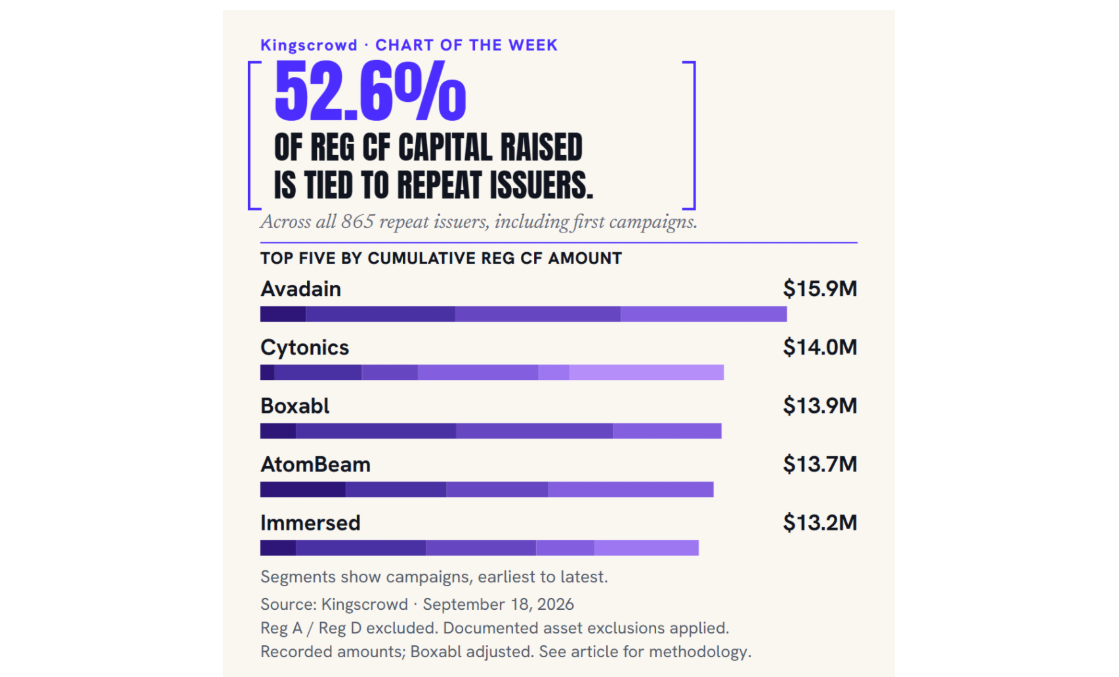
Kingscrowd, lembaga riset urun dana di AS, mencatat bahwa hingga September 2026 ada 865 dari 5.824 penerbit Reg CF yang menggalang dana lebih dari sekali. Jumlah itu hanya sekitar 15% dari seluruh penerbit, tetapi mereka menghimpun US$1,41 miliar atau 52,6% dari total dana Reg CF sejak 2016. Lima belas penerbit teratas mengumpulkan US$182,6 juta dari 77 kampanye, dengan median lima kampanye per perusahaan dalam rentang hampir lima tahun.
Satu contoh menunjukkan mengapa pola ini terjadi. Pirouette Pharma menggalang dana dua kali, pada 2024 dan 2026. Pada putaran kedua, lebih dari 70% investornya adalah investor lama. Mereka tidak kembali karena kampanyenya menarik, tetapi karena bisa membandingkan janji di putaran pertama dengan hasil nyatanya.
Tiga pertanyaan sebelum berinvestasi lagi
Kingscrowd menyarankan investor mengajukan tiga pertanyaan sebelum menambah investasi di penerbit yang sama:
Apakah target putaran sebelumnya tercapai? Misalnya produk sudah diluncurkan atau pendapatan sudah naik.
Untuk apa dana baru ini? Untuk tumbuh, atau untuk menutup target yang meleset?
Apakah kenaikan valuasi sebanding dengan kemajuan bisnis? Saham baru selalu mendilusi pemegang saham lama.
Bagaimana di Indonesia?
Semangat POJK Nomor 17 Tahun 2025 tentang Layanan Urun Dana sama, tetapi skalanya jauh lebih kecil dan aturannya lebih ketat.
Batas penghimpunan. Satu penerbit boleh menghimpun paling banyak Rp10 miliar dalam 12 bulan, dalam satu atau beberapa kali penawaran (Pasal 3 dan 81). Di AS batasnya US$5 juta per tahun, jauh di atas batas Indonesia. Rata-rata satu kampanye penerbit teratas di AS saja sudah melampaui batas tahunan Indonesia.
Batas ukuran penerbit. Penerbit yang kekayaan bersihnya melebihi Rp10 miliar, di luar tanah dan bangunan tempat usaha, tidak boleh lagi menghimpun dana melalui urun dana (Pasal 103). Penerbit dengan lebih dari 300 pemegang saham dan modal disetor lebih dari Rp30 miliar juga berubah status menjadi perusahaan publik (Pasal 4). Artinya, penerbit yang berhasil pada titik tertentu harus "lulus" dari urun dana ke pasar modal.
Hak investor lama. Di AS, putaran lanjutan langsung terbuka untuk semua orang. Di Indonesia, saham baru wajib ditawarkan lebih dulu kepada pemegang saham lama sesuai porsi kepemilikannya, melalui mekanisme Hak Memesan Efek Terlebih Dahulu atau HMETD (Pasal 117). Loyalitas investor yang di AS muncul secara sukarela, di Indonesia dijamin oleh aturan.
Bahan penilaian. Penerbit saham wajib menyampaikan laporan tahunan paling lambat enam bulan setelah tahun buku berakhir. Laporan itu wajib memuat realisasi penggunaan dana hasil urun dana sampai dananya habis terpakai (Pasal 108). Kejadian material wajib dilaporkan dalam dua hari kerja (Pasal 110). Setiap penawaran baru juga wajib menyertakan susunan permodalan sebelum dan sesudah penawaran (Pasal 104). Inilah bahan untuk menjawab tiga pertanyaan di atas.
Pelajaran untuk penerbit
Hubungan dengan investor tidak selesai saat penawaran ditutup. Investor yang Anda dapat hari ini kemungkinan besar adalah investor putaran berikutnya. Laporan yang tepat waktu dan jujur, termasuk soal hambatan, adalah modal untuk kembali menghimpun dana nanti.