Hubungan dengan Pemodal Tidak Berakhir Saat Penawaran Ditutup
Setelah dana cair, komunikasi sering menjadi sepi. Padahal justru sejak saat itulah hubungan dengan pemodal benar-benar dimulai.
Bagi banyak penerbit urun dana, hari paling sibuk adalah hari-hari penawaran: menjawab pertanyaan calon pemodal, memperbarui progres pendanaan, lalu merayakan saat dana terkumpul penuh. Setelah dana cair, komunikasi sering menjadi sepi. Padahal justru sejak saat itulah hubungan dengan pemodal benar-benar dimulai.
Pelajaran dari Amerika
Data Kingscrowd dari pasar urun dana Amerika Serikat menunjukkan mengapa hal ini penting. Sekitar 15% penerbit yang kembali menghimpun dana lebih dari sekali menguasai 52,6% dari seluruh dana urun dana ekuitas sejak 2016. Salah satu contohnya Pirouette Pharma. Pada putaran keduanya di tahun 2026, lebih dari 70% partisipan adalah pemodal lama yang kembali berinvestasi.
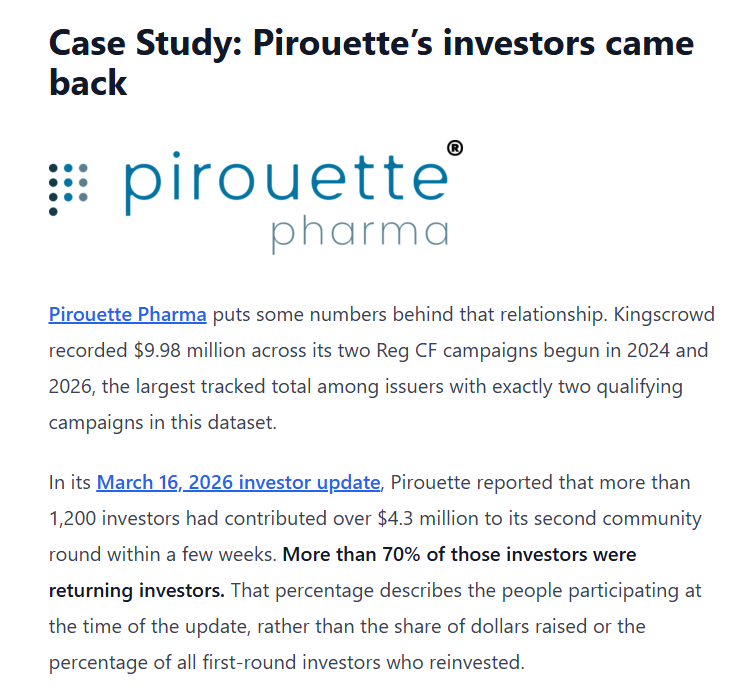
Kingscrowd merangkum pelajarannya dalam satu kalimat: pemodal tidak semestinya menunggu penerbit menggalang dana lagi untuk tahu kabar bisnisnya. Mereka perlu mendengar kabar dari penerbit justru saat penerbit tidak sedang meminta uang.
Yang wajib menurut POJK 17/2025
Di Indonesia, sebagian dari praktik baik ini sudah menjadi kewajiban hukum.
Laporan tahunan (Pasal 108). Penerbit saham wajib menyampaikan laporan tahunan kepada penyelenggara paling lambat enam bulan setelah tahun buku berakhir. Penyelenggara memuatnya di situs web dalam dua hari kerja. Laporan ini wajib memuat realisasi penggunaan dana hasil urun dana, dan kewajiban itu berlaku sampai dananya habis terpakai. Penyelenggara juga menelaah realisasi tersebut berdasarkan bukti pembayaran kepada pemasok dan dokumentasi perkembangan usaha.
Laporan berkala efek utang dan sukuk (Pasal 109). Penerbit efek bersifat utang atau sukuk wajib melapor setiap tiga bulan. Isinya realisasi penggunaan dana dan perkembangan proyek, termasuk hambatannya. Kewajiban ini berlaku sampai efek jatuh tempo dan seluruh kewajiban kepada pemodal terpenuhi.
Laporan insidentil (Pasal 110). Jika ada kejadian material yang bisa memengaruhi kelangsungan usaha atau kemampuan mengembalikan dana, penerbit wajib melapor kepada penyelenggara paling lambat dua hari kerja setelah kejadian. Penyelenggara lalu mengumumkannya kepada masyarakat.
Dividen melalui RUPS (Pasal 100). Pembagian dividen kepada pemodal dilaksanakan setelah RUPS menyetujuinya, lalu didistribusikan melalui KSEI atas instruksi penyelenggara. Kebijakan dividen yang dijanjikan dalam proposal bisnis (Pasal 104) akan ditagih pemodal pada momen ini.
Kewajiban-kewajiban ini adalah batas minimum. Penerbit yang hanya memenuhi batas minimum akan dinilai sekadar patuh. Penerbit yang melampauinya akan dipercaya.
Kalender komunikasi yang disarankan
Berikut kerangka sederhana untuk penerbit saham dengan tahun buku Januari–Desember:
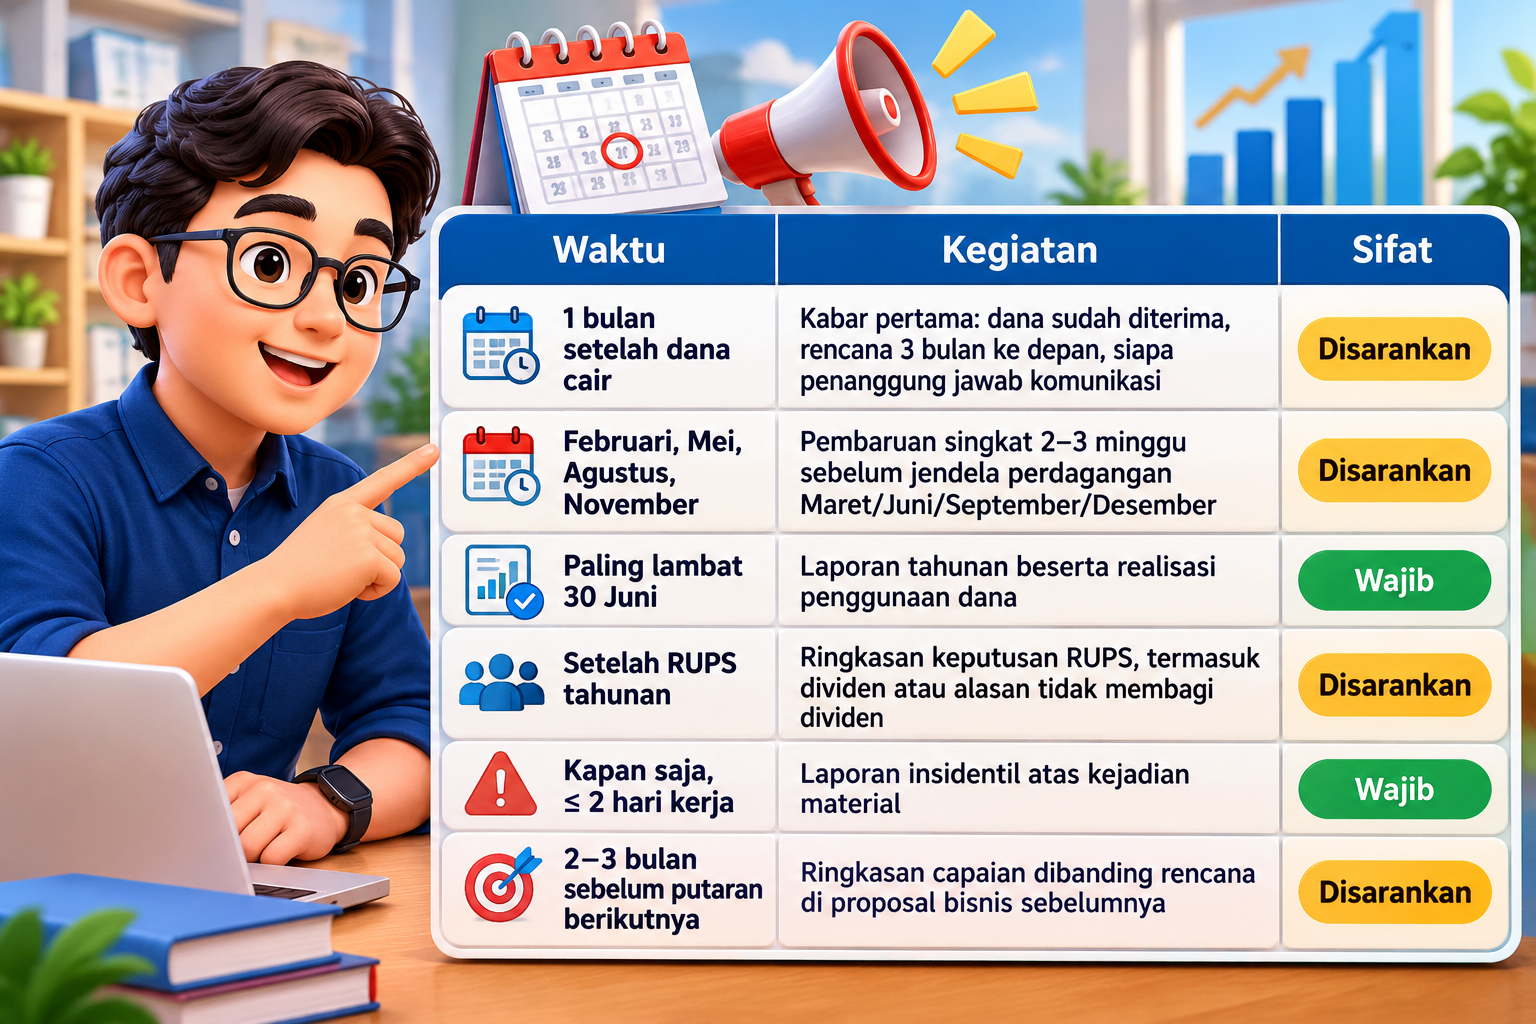
Jadwal pembaruan dikaitkan dengan jendela perdagangan karena pasar sekunder urun dana hanya dibuka pada bulan Maret, Juni, September, dan Desember (Pasal 96). Pemodal yang ingin menjual atau menambah kepemilikan butuh informasi terbaru sebelum jendela dibuka. Tanpa itu, harga yang disepakati di pasar sekunder hanya bertumpu pada angka lama.
Isi pembaruan yang baik
Pembaruan tidak perlu panjang. Cukup satu halaman yang menjawab empat hal:
Apa yang sudah tercapai dibanding rencana yang pernah dijanjikan.
Ke mana dana dipakai sejauh ini, dengan angka dan bukan sekadar kategori.
Apa yang tidak berjalan sesuai rencana, apa sebabnya, dan apa langkah perbaikannya.
Apa rencana tiga bulan ke depan.
Poin ketiga paling sering dilewati, padahal paling menentukan kepercayaan. Pemodal urun dana umumnya memahami bahwa usaha kecil dan menengah menghadapi hambatan. Yang merusak kepercayaan adalah ketika mereka mengetahui hambatan itu dari pihak lain, atau baru mengetahuinya saat penerbit menggalang dana lagi.
Tiga prinsip yang perlu dijaga
Satu penanggung jawab. Tunjuk satu orang di dalam perusahaan yang bertanggung jawab atas pelaporan dan komunikasi dengan pemodal. Tanpa pemilik yang jelas, laporan cenderung terlambat.
Semua pemodal mendapat informasi yang sama pada waktu yang sama. Sampaikan informasi material melalui kanal resmi penyelenggara, jangan hanya lewat grup percakapan atau kepada segelintir pemodal besar. Ini soal keadilan, dan juga melindungi penerbit dari tuduhan memberi informasi secara selektif menjelang perdagangan efek.
Konsisten dengan proposal bisnis. Gunakan ukuran yang sama dengan yang dijanjikan saat penawaran. Kalau proposal bisnis menjanjikan pembukaan tiga gerai, laporkan jumlah gerai, bukan metrik lain yang kebetulan terlihat lebih baik.
Menuju putaran berikutnya
Di Indonesia, investor relations punya kepentingan tambahan. Ketika penerbit menambah modal dengan menerbitkan saham baru, saham itu wajib ditawarkan lebih dulu kepada pemegang saham lama melalui Hak Memesan Efek Terlebih Dahulu (HMETD), dengan waktu 14 hari untuk memutuskan (Pasal 117). Artinya, pemodal lama adalah pintu pertama setiap putaran lanjutan.
Pemodal yang selama ini mendapat kabar rutin dan jujur akan memutuskan dengan cepat. Pemodal yang baru mendengar kabar saat diminta menyetor lagi akan ragu, dan dalam 14 hari keraguan itu sering berujung pada hak yang tidak dipakai.
Kingscrowd menyarankan pendiri memikirkan penggalangan dana berikutnya sebelum penggalangan dana saat ini selesai. Untuk penerbit SCF di Indonesia, persiapan terbaik untuk putaran kedua adalah laporan-laporan yang disampaikan tepat waktu sejak putaran pertama.